

Le paiement en espèces en Australie devient un enjeu de résilience
Le retour limité du liquide ne renverse pas la domination de la carte. Il rappelle toutefois qu’un système de paiement entièrement numérisé transfère la continuité des échanges vers des réseaux privés et vulnérables aux interruptions.
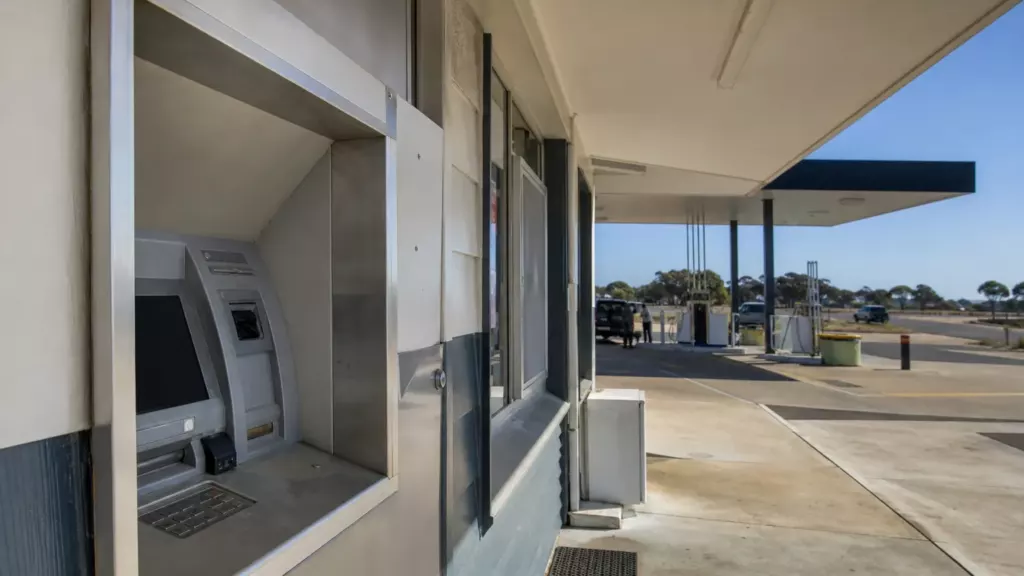
Le numérique a gagné la bataille des usages quotidiens, mais pas celle de la continuité. En Australie, le paiement en espèces en Australie progresse à nouveau à la marge après deux décennies de recul. Le mouvement reste modeste : il ne remet pas en cause la place dominante de la carte. Il oblige néanmoins les autorités à traiter le liquide non plus seulement comme un moyen de paiement ancien, mais comme une infrastructure de secours.
La Banque centrale australienne estime qu’en 2025 les billets et pièces ont servi à régler environ 15 % des transactions des ménages. Leur part dans la valeur des paiements, 8 %, est plus faible : le liquide demeure avant tout un instrument pour les achats de faible montant. Un quart des paiements inférieurs à 10 dollars australiens serait ainsi encore effectué en espèces.
Ce déplacement compte au-delà des statistiques. Une transaction numérique repose sur l’électricité, les télécommunications, les terminaux des commerçants, les banques, les réseaux de cartes et les dispositifs antifraude. Lorsque l’un de ces maillons est indisponible, l’échange ordinaire devient impossible. Les espèces sont le seul instrument de paiement immédiatement utilisable qui ne dépende pas de cette chaîne technique au moment de l’achat.
Le paiement en espèces en Australie, un accès à garantir
Les données de la Banque centrale australienne montrent que près d’un Australien sur deux utilise encore des espèces au cours d’une semaine habituelle. Environ 7 % de la population les emploie pour plus de 80 % de ses dépenses. Ces usagers intensifs sont plus fréquemment âgés, disposent de revenus plus faibles ou vivent hors des grands centres urbains.
Le paiement en espèces en Australie relève donc d’abord d’un problème d’inclusion. Dans les zones rurales et isolées, notamment dans certaines communautés autochtones, la couverture numérique et la fiabilité des services bancaires ne sont pas équivalentes à celles des métropoles. Pour ces ménages, la disparition du liquide ne constitue pas un simple changement de préférence : elle peut limiter l’accès effectif aux commerces et aux services essentiels.
Le gouvernement fédéral a choisi d’intervenir sur ce point. Depuis janvier 2026, les magasins d’alimentation et les stations-service sont, sauf exceptions, tenus de maintenir l’acceptation des espèces. La mesure cible des dépenses qui ne peuvent être aisément différées : se nourrir, se déplacer ou acheter des biens de première nécessité. Elle ne contraint pas l’ensemble de l’économie, mais elle fixe un principe : les infrastructures privées de paiement ne doivent pas pouvoir, seules, décider de l’exclusion du liquide dans les achats indispensables.
Ce choix ne résout pas la question de l’approvisionnement. L’acceptation des billets suppose de pouvoir les retirer et les déposer à un coût raisonnable. Or le réseau physique se contracte. Le nombre de distributeurs automatiques est passé de plus de 30 000 à moins de 25 000, selon la Banque centrale. La fermeture d’agences bancaires ajoute une contrainte pour les particuliers comme pour les petits commerçants, qui doivent gérer leurs encaissements et leurs fonds de caisse.
Une assurance contre les défaillances numériques
La principale raison avancée par les ménages qui conservent du liquide n’est pas nécessairement son emploi immédiat. Trois quarts des Australiens gardent des espèces sur eux, avec un montant médian de 65 dollars australiens. La crainte d’une interruption des paiements électroniques est le motif le plus fréquemment cité.
Cette réserve transforme le paiement en espèces en Australie en dispositif de résilience domestique. Une panne locale du réseau mobile, une coupure d’électricité, une attaque informatique contre un prestataire ou une défaillance bancaire peuvent neutraliser simultanément plusieurs moyens de paiement dématérialisés. L’argent liquide ne remplace pas les systèmes numériques dans une économie moderne ; il offre une redondance lorsque ceux-ci cessent de fonctionner.
Cette logique est également budgétaire. Les espèces permettent de matérialiser une enveloppe de dépenses et d’éviter certains frais facturés aux consommateurs ou aux commerçants lors d’un règlement par carte. Le gouvernement australien a prévu d’interdire à partir d’octobre 2026 les suppléments appliqués aux paiements par carte. La réforme peut réduire le coût visible pour le consommateur, mais elle ne fait pas disparaître le coût d’acceptation : celui-ci demeure réparti entre banques, réseaux de cartes et commerçants, puis peut être répercuté dans les prix.
La question est donc moins celle d’une opposition entre espèces et carte que celle de la concentration de l’infrastructure de paiement. Les cartes de débit et de crédit dominent les usages, tandis que les paiements numériques reposent sur des opérateurs et des réseaux dont les règles tarifaires et techniques structurent l’accès au marché. Préserver un canal physique maintient une capacité de choix pour les ménages et un levier de négociation pour les commerçants.
Le coût d’un réseau maintenu pour tous
Le maintien du liquide a un coût : transport sécurisé, traitement des billets, distributeurs, guichets et gestion des encaisses. À mesure que le nombre de paiements diminue, ces coûts fixes pèsent sur un volume plus faible. C’est le mécanisme qui explique la disparition progressive des points d’accès et qui peut, en retour, accélérer l’abandon des espèces.
Les autorités font donc face à un arbitrage classique d’infrastructure : laisser le réseau se réduire au gré de sa rentabilité immédiate, ou financer et réglementer un niveau minimal de service au nom de la continuité économique. La circulation des espèces représente environ 4 % du produit intérieur brut australien, d’après les statistiques de la Banque des règlements internationaux. Cette proportion reste comparable à celle observée au Canada ou au Royaume-Uni, très loin des niveaux du Japon ou de Hong Kong, mais elle montre que le liquide demeure une réserve monétaire significative.
Le paiement en espèces en Australie ne signe donc pas un recul du numérique. Il met plutôt en évidence une limite de la dématérialisation intégrale : un système efficient en temps normal doit aussi fonctionner lorsque ses réseaux sont dégradés. Le débat australien porte désormais sur les conditions concrètes de cette garantie : obligation d’acceptation, accès aux retraits et partage du coût entre banques, commerçants et puissance publique.
