

L’Europe cherche sa souveraineté spatiale par l’échelle et les alliances
La puissance spatiale ne se mesure plus à la seule possession d’un lanceur. Pour l’Europe, l’enjeu est désormais d’aligner financement, production, accès à l’orbite et contrôle des infrastructures sans recréer de nouvelles dépendances.
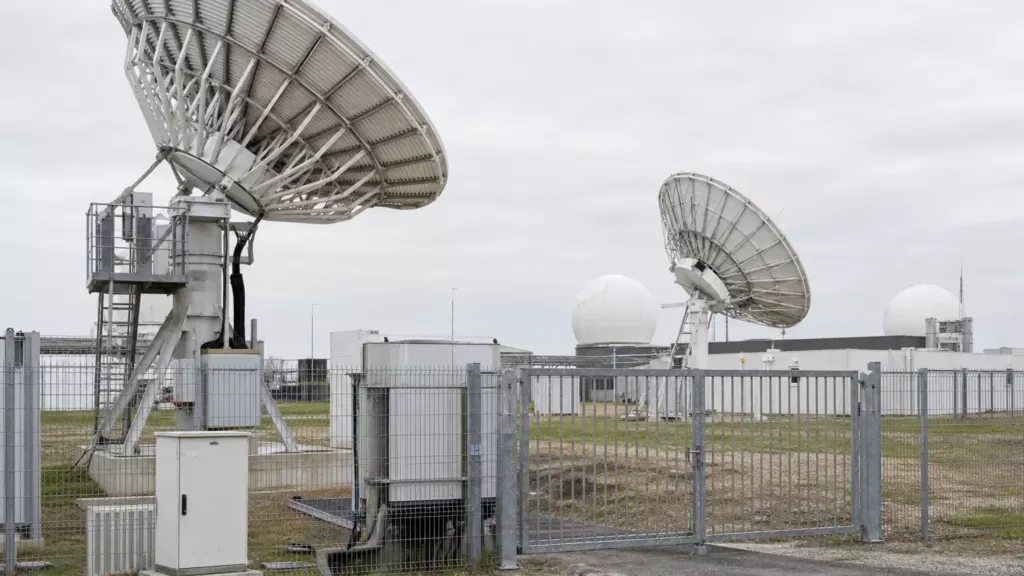
La souveraineté spatiale européenne ne se joue pas dans la proclamation d’une indépendance absolue. Elle dépend de la capacité à lancer régulièrement, à fabriquer les composants critiques, à exploiter les données et à protéger les infrastructures au sol comme en orbite. Le sommet international de l’espace organisé à Paris a mis en lumière cette réalité : l’Europe possède des programmes, des compétences et des industriels, mais elle peine encore à les convertir en capacité industrielle continue.
Le commissaire européen à la Défense et à l’Espace, Andrius Kubilius, a formulé le diagnostic sans détour : les efforts européens restent dispersés entre de nombreux programmes nationaux. Dans son intervention consacrée à l’ambition spatiale européenne, la Commission européenne lie donc explicitement la consolidation du secteur à la sécurité, à la compétitivité et à l’autonomie de l’Union.
Cette question est devenue plus pressante depuis la crise des lanceurs européens. Une politique spatiale fondée sur des programmes technologiques performants, mais incapable de garantir une disponibilité de lancement ou une production à cadence soutenue, demeure vulnérable. Pour les États, les armées, les opérateurs de télécommunications et les services météorologiques, le sujet n’est pas symbolique : l’accès à l’orbite conditionne des missions publiques quotidiennes.
La souveraineté spatiale européenne face au problème d’échelle
La souveraineté spatiale européenne repose d’abord sur un changement d’échelle. L’Europe sait concevoir des satellites, des lanceurs et des services de navigation ou d’observation. Galileo et Copernicus ont démontré qu’une politique commune pouvait produire des infrastructures mondiales. Mais la compétition s’est déplacée vers la répétition : séries de satellites, constellations à grande échelle, lanceurs réutilisables, accès rapide aux charges utiles et renouvellement accéléré des technologies.
Or, ces activités supposent des volumes industriels et des commandes prévisibles. Le marché européen reste compartimenté par les préférences nationales, les calendriers budgétaires et la juxtaposition des agences ou des dispositifs de soutien. Les entreprises doivent alors arbitrer entre des investissements lourds et une visibilité commerciale incomplète. Arianespace, Avio et les nouveaux acteurs du lancement européen ne font pas face au même environnement financier que les grands groupes américains, portés par l’ampleur du marché institutionnel national et des commandes de défense.
La cadence compte autant que la performance d’un lanceur. Une capacité de lancement disponible une fois par an ne répond pas aux besoins d’une constellation à renouveler, d’une mission de sécurité à replacer ou d’un client qui doit déployer rapidement ses satellites. C’est sur cette continuité opérationnelle que se mesure la différence entre un programme spatial et une puissance spatiale.
Une chaîne de valeur qui ne s’arrête pas au lanceur
Réduire la souveraineté spatiale européenne à Ariane 6 serait une erreur d’analyse. Le lanceur est le segment le plus visible, mais l’autonomie se construit sur une chaîne beaucoup plus longue : composants électroniques durcis, semi-conducteurs, capteurs, logiciels, stations sol, traitement des données, cybersécurité, propulsion et capacité à désorbiter ou récupérer certains équipements.
Chaque maillon peut devenir un point de blocage. Les restrictions à l’exportation de composants américains, les tensions sur les puces avancées ou la concentration de certaines productions en Asie rappellent qu’un satellite européen n’est pas nécessairement fabriqué à partir d’une chaîne intégralement européenne. De même, disposer d’images satellitaires sans maîtriser suffisamment les moyens de stockage, de traitement et de diffusion limite la valeur stratégique des données collectées.
Le programme IRIS² illustre cette imbrication. La future constellation européenne de connectivité sécurisée doit servir les administrations, les infrastructures critiques et des usages commerciaux. Son intérêt ne tient donc pas seulement à la présence de satellites sous pavillon européen, mais à la maîtrise des réseaux, des normes de sécurité, des terminaux et de la gouvernance de l’ensemble. L’infrastructure n’est souveraine que si l’Europe peut l’exploiter sous contrainte, y compris lors d’une crise diplomatique ou militaire.
Des alliances choisies plutôt qu’une autarcie impossible
La souveraineté spatiale européenne ne signifie pas l’autarcie. Les délégations venues à Paris d’États européens, mais aussi du Japon, de l’Inde, de la Corée du Sud, du Canada ou des Émirats arabes unis, traduisent une recherche de partenariats diversifiés. Ces coopérations peuvent porter sur les lancements, les équipements, l’entraînement, la recherche ou les missions habitées.
Le point décisif est moins le nombre d’accords annoncés que leur contenu. Une coopération renforce l’autonomie lorsqu’elle donne accès à des capacités redondantes, organise des transferts de compétences ou élargit les débouchés d’une filière européenne. Elle crée au contraire une dépendance lorsqu’elle enferme les opérateurs européens dans une technologie, un fournisseur ou un calendrier qu’ils ne contrôlent pas.
Cette distinction vaut également pour les relations avec les groupes privés internationaux. Faire appel à un client étranger pour remplir un carnet de commandes peut consolider l’outil industriel européen ; abandonner l’architecture, les données ou les segments critiques à un acteur extérieur affaiblit en revanche le contrôle stratégique. L’enjeu est de conserver les infrastructures dont les partenaires ont besoin, plutôt que de s’exposer à une relation de sous-traitance.
Le retour de l’État comme acheteur de capacités
Le principal levier reste public. Les États européens et les institutions de l’Union sont à la fois régulateurs, financeurs, premiers clients et utilisateurs de capacités spatiales. Ils peuvent lisser la demande par des commandes pluriannuelles, réserver des créneaux de lancement pour les besoins publics, soutenir la qualification des composants et accélérer l’achat de services satellitaires plutôt que de financer uniquement des démonstrateurs.
Le CNES et l’Agence spatiale européenne disposent d’une expérience qui ne se limite pas à la recherche : leurs programmes structurent des compétences, des sites industriels et des standards techniques. L’ESA rappelle elle-même que ses coopérations avec l’industrie visent à transformer la recherche en capacités opérationnelles et commerciales. La question sera donc de coordonner ces instruments avec les budgets de l’Union, sans ajouter un étage institutionnel à une architecture déjà complexe.
Pour la France, qui accueille une part importante de la filière européenne et le port spatial de Kourou, l’enjeu dépasse le prestige scientifique. Il concerne l’activité des industriels, la sécurité des communications, l’observation du territoire et l’influence de l’Europe dans les règles de gouvernance orbitale. Le sommet de Paris a surtout confirmé que l’autonomie ne naîtra pas d’un mot d’ordre : elle exigera une demande publique durable, une production moins dispersée et des alliances dont l’Europe fixe elle-même les conditions.
