

En Bolivie, une forêt de Chiquitanie convoitée par le géant du soja
La cession d’un massif forestier bolivien révèle la concurrence entre valorisation carbone et expansion du soja. Derrière le montage néerlandais, la question est aussi celle du contrôle effectif d’un actif foncier stratégique.
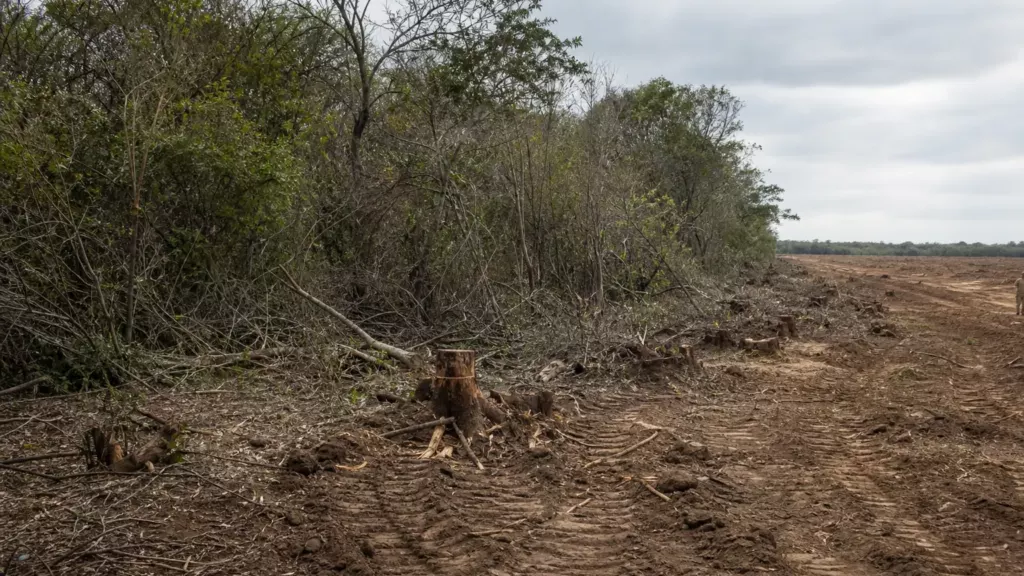
Dans l’est de la Bolivie, la vente d’une forêt de Chiquitanie de plus de 30 000 hectares place face à face deux modèles économiques incompatibles. D’un côté, un groupe d’investisseurs envisageait la conservation d’une large part du massif et sa valorisation environnementale. De l’autre, un véhicule lié à la famille brésilienne Maggi Scheffer, qui contrôle le groupe Bom Futuro, l’un des grands producteurs sud-américains de soja et de maïs.
Le terrain, d’une superficie comparable à celle de Malte, appartenait depuis 2000 à la société néerlandaise INPA, active dans le commerce du bois. Des documents internes et des registres d’entreprises consultés dans le cadre de l’opération indiquent une acquisition d’environ 20 millions de dollars. Le contrôle du véhicule néerlandais H2B, utilisé pour structurer la transaction, a ensuite été transféré, en juillet, à un fonds d’investissement enregistré aux Bahamas. Cette séquence rend moins lisible l’identité du détenteur final de l’actif.
L’enjeu dépasse la seule propriété d’une parcelle. La forêt de Chiquitanie relie les plaines sèches du Gran Chaco, au sud, aux espaces amazoniens, au nord. Elle forme un corridor pour la faune et participe au cycle local de l’eau. Dans une région où l’agriculture d’exportation gagne déjà du terrain, son éventuelle conversion en cultures mécanisées constituerait une modification durable de l’usage du sol.
La forêt de Chiquitanie, un actif agricole et hydrique
Bom Futuro exploite de vastes surfaces dans le Mato Grosso brésilien et exporte, selon les éléments disponibles sur ses activités, près de deux millions de tonnes annuelles de soja et de maïs. La famille Maggi Scheffer, conduite par Eraí et Fernando Maggi Scheffer, dispose ainsi d’une capacité financière et logistique sans commune mesure avec celle d’un exploitant forestier local.
Le changement de propriétaire fait craindre une conversion d’une partie substantielle de la forêt de Chiquitanie en terres agricoles. Des échanges internes évoquent jusqu’aux deux tiers de la surface. Une telle hypothèse représenterait jusqu’à deux millions d’arbres abattus, selon les estimations citées dans le dossier. Sous l’ancien propriétaire, l’exploitation était principalement forestière et bénéficiait d’une certification de gestion durable.
La contrainte ne relève pas uniquement de l’écologie : elle touche directement la sécurité productive de toute la zone. L’évapotranspiration forestière contribue à la formation des pluies régionales. Sa réduction peut accroître les épisodes de sécheresse, y compris pour les activités agricoles que l’ouverture de nouvelles terres entend précisément développer. L’Organisation des Nations unies pour l’alimentation et l’agriculture rappelle que les forêts assurent des fonctions essentielles de régulation de l’eau, des sols et du climat, au-delà de leur valeur marchande immédiate.
La zone abrite aussi des espèces menacées, dont le jaguar, et se situe à proximité de communautés autochtones ayant exprimé leurs inquiétudes sur l’usage futur des terres. Pour elles, la reconfiguration foncière peut modifier les accès à l’eau, aux ressources forestières et aux territoires de circulation.
Un montage néerlandais sous question de gouvernance
La transaction intéresse également les établissements financiers européens. Un consortium d’investisseurs, soutenu par Rabo Carbon Bank, filiale de Rabobank tournée vers les mécanismes environnementaux, avait formulé une offre concurrente afin de préserver une large part du massif. Cette proposition n’a pas été retenue.
Or, les registres des chambres de commerce néerlandaise, bolivienne et brésilienne font apparaître qu’un salarié de Rabobank a exercé des fonctions de direction au sein de H2B, la holding néerlandaise qui a servi à l’acquisition par les intérêts liés à Bom Futuro. Cette double position soulève une question de prévention des conflits d’intérêts : le même groupe bancaire était associé à une offre de conservation, tandis qu’un de ses employés intervenait dans la structure ayant facilité l’offre concurrente.
Ce constat ne permet pas, à lui seul, d’établir une irrégularité. Il impose toutefois de distinguer les responsabilités juridiques des personnes, des filiales et de la banque elle-même, ainsi que de vérifier les procédures internes de déclaration et de contrôle appliquées à l’époque. Ni la famille Maggi Scheffer ni Bom Futuro n’ont précisé s’ils demeuraient les bénéficiaires économiques ultimes après le transfert de H2B à un fonds bahaméen.
La compétition entre crédit carbone et soja
Cette affaire met en lumière une limite concrète des stratégies de finance durable. Les projets de conservation ne sont pas seulement en concurrence avec d’autres fonds environnementaux : ils affrontent le rendement anticipé de l’agriculture d’exportation, soutenu par les marchés mondiaux des aliments pour animaux, des huiles végétales et des biocarburants. À ce stade, la valeur foncière qu’un investisseur attribue au soja peut l’emporter sur les revenus, plus incertains et plus lents, tirés de la conservation ou des crédits carbone.
En Bolivie, une décision judiciaire rendue en 2019 aurait limité l’usage de cette propriété à l’activité forestière. La portée exacte de cette règle sera déterminante : si elle est effectivement appliquée, elle peut empêcher une conversion massive ; si elle est contournée ou réinterprétée, le changement de contrôle ouvrira la voie à une exploitation agricole intensive.
La forêt de Chiquitanie devient ainsi un test de souveraineté foncière autant qu’un dossier climatique. Il dira si les règles boliviennes d’usage des sols, les engagements de vigilance des institutions financières européennes et la traçabilité des bénéficiaires effectifs résistent à la pression économique exercée par la filière du soja.
