

Le logement social pris entre rénovation thermique et production neuve
Le parc social doit simultanément répondre à une demande record et financer sa transformation climatique. L’étude de la Banque des territoires décrit un modèle dont les marges dépendent davantage du marché immobilier.
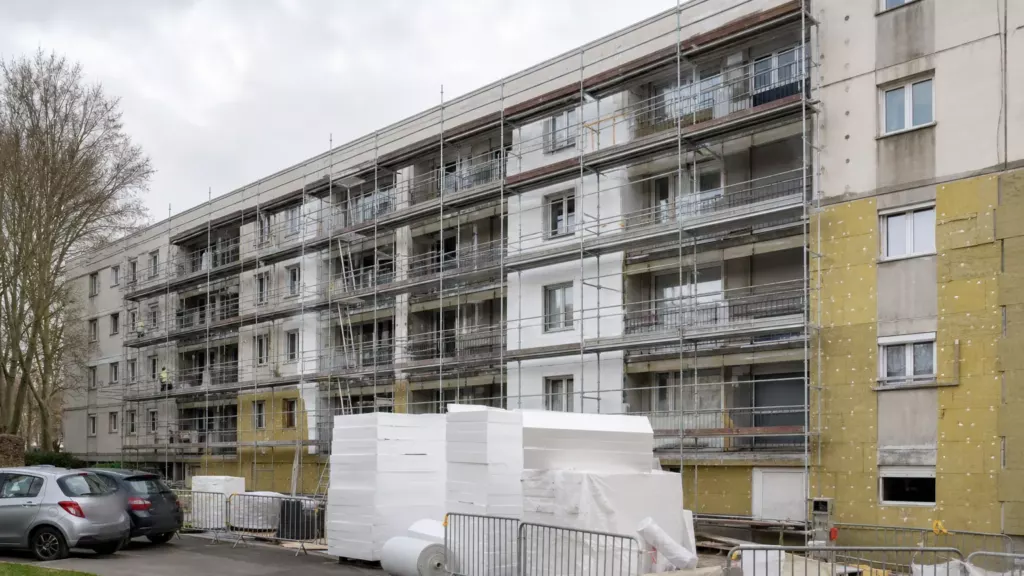
Le logement social se trouve devant une double obligation dont les calendriers se heurtent. Il faut produire davantage pour répondre à une demande qui atteint près de 2,9 millions de personnes, tout en engageant la transformation énergétique d’un patrimoine de 5,4 millions de logements. Or les capacités financières des bailleurs se sont resserrées depuis le choc inflationniste et la remontée du taux du Livret A.
Dans son étude Perspectives du logement social, la Banque des territoires ne décrit pas une crise de solvabilité immédiate du secteur. Elle met plutôt en évidence un déplacement du modèle : la capacité à investir ne repose plus seulement sur les loyers, mais de plus en plus sur les produits financiers et les cessions de logements. Ce basculement lie une part de la politique du logement social au niveau des prix, à la liquidité et aux aléas du marché immobilier.
Pour l’État comme pour les collectivités, l’enjeu dépasse donc le seul bilan des organismes HLM. Les bailleurs constituent un donneur d’ordre important pour le bâtiment et portent une part décisive de la rénovation des logements occupés par les ménages modestes. Chaque euro dirigé vers la construction, la réhabilitation ou le remboursement de dette ne peut être mobilisé simultanément ailleurs.
Le logement social face à deux échéances
La première pression est quantitative. L’ambition gouvernementale de 500 000 nouveaux logements sociaux d’ici à 2030 intervient alors que le parc existant doit être adapté à la réglementation énergétique et aux effets du réchauffement. La Banque des territoires estime que l’équivalent de 12 % du parc doit être réhabilité avant 2034 afin d’éviter les conséquences des restrictions de mise en location visant les logements classés E, F et G.
Cette échéance ne résume toutefois pas l’effort à consentir. Pour converger vers la neutralité carbone, près de 80 % du parc devrait encore faire l’objet d’une réhabilitation d’ici 2050. Seulement un cinquième des logements seraient aujourd’hui alignés sur les objectifs de la Stratégie nationale bas-carbone. Les modalités du diagnostic de performance énergétique évoluent elles-mêmes : les règles applicables au DPE, notamment pour les logements chauffés à l’électricité, ont été précisées par le ministère de l’Économie. Elles modifient la mesure du besoin, sans supprimer les travaux nécessaires sur le bâti, la ventilation ou le confort d’été.
Dans le scénario central de l’étude, la résorption des étiquettes E, F et G à l’horizon 2034 reste envisageable. En revanche, l’alignement complet du parc avec la trajectoire carbone serait repoussé à 2064, soit quatorze ans après l’échéance nationale. Cette projection mesure moins un défaut d’objectif qu’une contrainte de financement : accélérer la réhabilitation implique des investissements massifs, tandis que la construction exige de préserver des fonds propres et une capacité d’emprunt.
Des loyers moins capables de financer l’investissement
La tension se lit d’abord dans l’activité locative. D’après la Banque des territoires, l’autofinancement issu des loyers est passé de 10 % des loyers dus en 2020 à 3,5 % en 2024. L’inflation des années 2022 et 2023 a alourdi les dépenses d’exploitation, tandis que la hausse du taux du Livret A a renchéri les charges financières des bailleurs, dont la dette est largement indexée sur ce produit d’épargne.
L’autofinancement global, à 15,3 % en 2024, demeure néanmoins à un niveau qui évite de parler d’asphyxie générale. Mais son maintien provient en partie de ressources qui ne sont pas directement tirées de la gestion locative : produits financiers et, surtout, ventes de logements. Le mécanisme est déterminant. Les cessions peuvent reconstituer les capitaux nécessaires à de nouveaux programmes ; elles rendent aussi les organismes plus sensibles à une baisse des transactions ou des prix.
Le logement social est ainsi confronté à une contradiction de portefeuille. Vendre une fraction du patrimoine peut dégager des moyens pour investir et construire. Mais cette stratégie réduit potentiellement, à terme, le stock de logements durablement accessibles et déplace une part du financement vers la conjoncture immobilière. Elle exige en outre que les biens trouvent acquéreur à un prix compatible avec les besoins de recapitalisation.
Le logement intermédiaire comme variable financière
La Banque des territoires examine une autre voie : développer du logement locatif intermédiaire, puis céder progressivement une partie de ce parc. Les recettes pourraient restaurer des marges et soutenir la production de logements très sociaux ou sociaux. Ce montage ne constitue pas un financement gratuit. Sa réussite dépend de deux paramètres que les bailleurs ne maîtrisent qu’en partie : les coûts de construction et le prix de revente obtenu sur les territoires concernés.
Le scénario d’une accélération de la production jusqu’à 500 000 unités d’ici 2030 illustre l’arbitrage. À financement public constant, l’effort de construction dégraderait davantage la situation financière des organismes et conduirait à reporter une part des réhabilitations de 2034 à 2039. Les objectifs de rénovation pourraient être conservés à l’horizon 2050, mais au prix d’une tension accrue dans la période où les interdictions de location et la précarité énergétique se renforcent.
Le débat sur le logement social ne porte donc pas seulement sur le nombre de logements livrés chaque année. Il porte sur le partage du risque entre l’État, les collectivités, les locataires, les prêteurs et le marché immobilier. Sans nouvelles recettes, subventions ou garanties permettant d’absorber simultanément le coût du carbone et celui de la construction, les bailleurs devront choisir le rythme auquel ils répondent à chacun de ces impératifs.
