

Recyclage ou remise à neuf : le calcul qui recompose l’industrie
La fin de vie des produits devient un terrain de concurrence industrielle. Derrière l’arbitrage entre recyclage et remise à neuf se joue le contrôle des matériaux, des pièces et de la relation client.
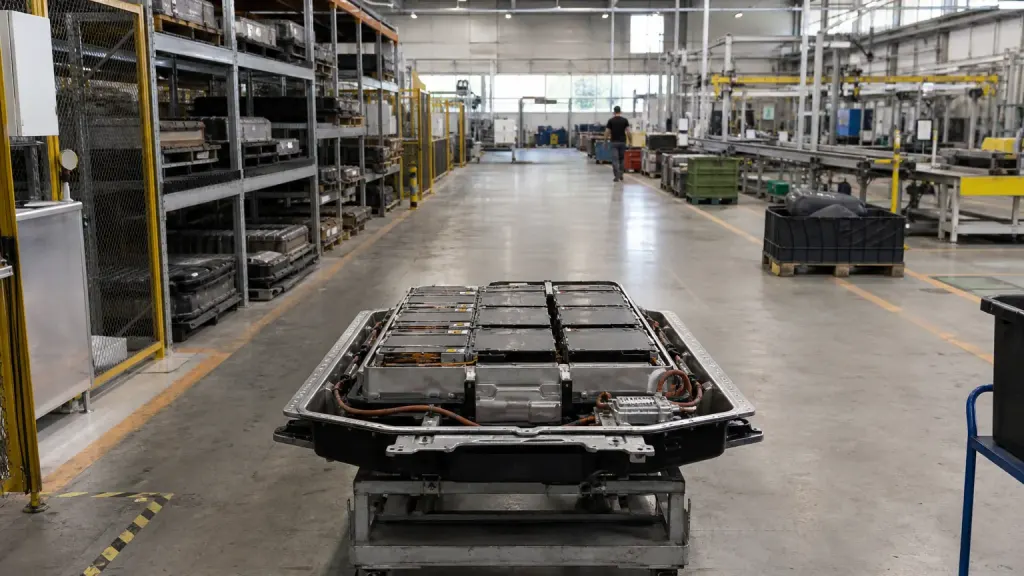
Le recyclage n’est plus seulement une opération de traitement des déchets. La remise à neuf — ou remanufacturing — transforme également les produits usagés en actifs industriels : une batterie, un moteur ou une pièce peuvent retrouver une valeur marchande au lieu d’être réduits à leurs matériaux constitutifs.
Pour les fabricants, le choix entre ces deux voies n’est pourtant pas stable. Il dépend du coût de collecte, de la dispersion des produits, de la qualité des matériaux récupérés, mais aussi de la concurrence exercée par des entreprises spécialisées. Une étude d’optimisation propose de formaliser cet arbitrage afin d’éviter que les industriels ne changent de stratégie au gré des contraintes du moment.
L’enjeu dépasse la seule performance environnementale. Celui qui contrôle le retour des produits conserve une emprise sur les pièces détachées, les matières premières secondaires et parfois sur le marché de l’occasion. Dans l’automobile et les équipements électriques, la circularité devient ainsi une question de position industrielle.
Stratégies de récupération : un arbitrage sous contraintes
Le modèle distingue plusieurs niveaux d’engagement, depuis l’absence de récupération jusqu’à une combinaison complète du recyclage et de la remise à neuf. Les fabricants d’équipements d’origine peuvent choisir entre ces deux procédés, tandis que les remanufacturiers indépendants se concentrent sur la remise à neuf des produits collectés.
Cette différence crée une concurrence particulière. Le fabricant connaît la conception du produit et dispose de sa marque, de ses réseaux de distribution et de ses données techniques. L’acteur indépendant peut, lui, intervenir avec une structure de coûts différente et cibler les produits dont la remise à neuf reste rentable. Il n’entre sur le marché que si le coût de cette opération demeure inférieur à un certain seuil.
Les stratégies de récupération dépendent donc de paramètres très concrets : coût de fabrication d’un produit neuf, prix de la collecte, coût du démontage, rendement du recyclage, qualité des composants et consentement des clients à acheter un produit remanufacturé. Le modèle permet de modifier ces variables pour déterminer la combinaison la plus rentable selon le secteur.
La logistique constitue souvent le premier verrou. Plus un produit est lourd, dispersé ou difficile à transporter, plus la collecte absorbe une part importante de la valeur récupérable. Dans ce cas, conserver les composants et les remettre à neuf peut être préférable à leur expédition vers une unité de recyclage. À l’inverse, lorsque la matière possède une forte valeur ou que la remise à neuf est techniquement complexe, le recyclage peut l’emporter.
Les batteries illustrent le déplacement de valeur
Le cas des batteries de véhicules électriques rend l’arbitrage visible. Le coût de remise à neuf peut représenter environ 50 % du prix d’une batterie neuve, contre près de 20 % pour le recyclage, selon les données reprises dans l’étude. Ces ordres de grandeur ne suffisent toutefois pas à décider : l’état de la batterie, la disponibilité des pièces, la sécurité du produit réparé et la confiance du client modifient la rentabilité réelle.
Les données publiées par Stellantis montrent une évolution de cette combinaison. Entre 2022 et 2023, la part du recyclage de ses batteries en fin de vie est passée de 28,9 % à 43,4 %, tandis que celle de la remise à neuf a reculé de 45,6 % à 38,1 %. Ce déplacement ne signifie pas nécessairement un abandon de la seconde voie. Il peut traduire une adaptation aux coûts, aux volumes disponibles ou à la concurrence sur les composants réutilisables.
Dans d’autres secteurs, la répartition varie également. Xerox a fait évoluer la part de ses activités de récupération entre 2020 et 2024, avec une alternance entre recyclage et remise à neuf. Ces changements soulignent une difficulté structurelle : une entreprise peut afficher une politique de circularité tout en modifiant profondément les opérations qui la composent.
La concurrence indépendante redistribue le contrôle
La présence de remanufacturiers indépendants modifie les incitations des fabricants. Elle peut accroître le volume global de produits récupérés, mais aussi réduire la part de remise à neuf réalisée par le fabricant d’origine. Lorsque plusieurs acteurs se disputent les mêmes produits usagés, l’industriel peut privilégier le recyclage afin de préserver la valeur des matériaux ou de limiter l’accès de ses concurrents aux composants.
Les stratégies de récupération deviennent alors un outil de contrôle du marché. La conception du produit peut rendre le démontage plus ou moins facile, la disponibilité des pièces peut être encadrée et la garantie peut orienter le client vers le fabricant d’origine. La marque joue également un rôle : une entreprise peut convaincre les consommateurs qu’une pièce remise à neuf par son réseau présente une fiabilité supérieure à celle proposée par un opérateur indépendant.
Cette concurrence ouvre plusieurs options aux fabricants. Ils peuvent concevoir des produits moins favorables au démontage indépendant, renforcer leur offre de pièces remanufacturées, coopérer avec des spécialistes ou les racheter. Dans tous les cas, la circularité ne supprime pas le rapport de force industriel : elle le déplace vers l’accès aux retours, aux données techniques et aux infrastructures de traitement.
Les objectifs européens ne garantissent pas la circularité
L’Union européenne souhaite doubler son taux de circularité pour atteindre 24 % en 2030. La Commission européenne présente sa stratégie d’économie circulaire comme un levier de réduction de la consommation de ressources et de dépendance aux matières premières. Cette orientation crée un cadre favorable au développement des filières de recyclage et de remise à neuf.
Mais les objectifs réglementaires ne déterminent pas automatiquement la combinaison industrielle la plus efficace. La responsabilité élargie du producteur peut inciter les fabricants à organiser la collecte, tandis que les objectifs européens de collecte peuvent accroître les volumes disponibles. Ils ne disent pas, à eux seuls, si ces produits doivent être réparés, remis à neuf ou transformés en matières secondaires.
Le risque est de mesurer la circularité par les tonnages collectés sans observer qui capte la valeur après la collecte. Une politique publique peut augmenter le recyclage tout en affaiblissant la remise à neuf, ou inversement. Pour un fabricant européen, la question décisive devient donc moins celle du volume récupéré que celle de la maîtrise de la chaîne : collecte, tri, traitement, certification et remise sur le marché.
Les stratégies de récupération ne relèvent ainsi ni d’un automatisme écologique ni d’un simple calcul comptable. Elles organisent une nouvelle concurrence autour des produits en fin de vie. À mesure que les batteries, les équipements électroniques et les composants automobiles se multiplient, la capacité à récupérer un objet, à en extraire une matière ou à lui donner une seconde vie pèsera directement sur la souveraineté industrielle européenne.
À lire aussi : Sanctions contre la Russie : l’automne de vérité pour l’Union
