

Les émissions de CO₂ énergétiques reculent sous le choc d’Ormuz
Le ralentissement attendu des émissions fossiles ne traduit pas un basculement climatique : il mesure d'abord la vulnérabilité économique des pays dépendants des flux d'hydrocarbures transitant par Ormuz.
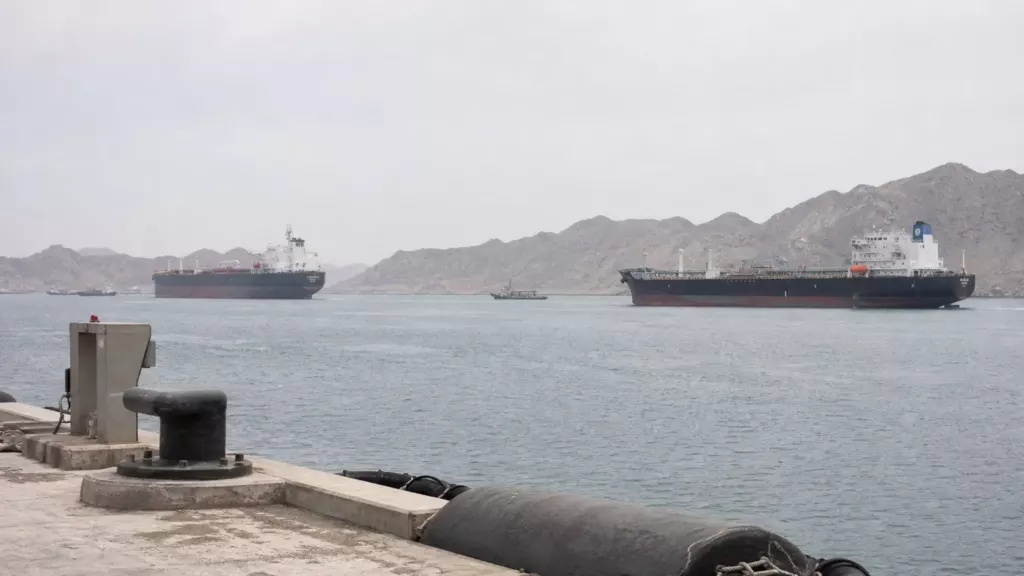
La guerre en Iran et l’interruption des flux par le détroit d’Ormuz pourraient provoquer en 2026 une baisse inhabituelle des émissions de CO₂ énergétiques. Le mouvement ne procéderait pas d’une baisse structurelle de la dépendance mondiale aux hydrocarbures, mais d’un rationnement de fait : des prix plus élevés détruisent une partie de la demande de pétrole et de gaz.
Les prévisions disponibles dessinent un recul d’environ 0,5 % des émissions mondiales issues des combustibles fossiles par rapport à 2025. Si cette estimation se confirmait, ce serait le premier repli annuel depuis 2020, année marquée par les confinements. La comparaison importe : dans les deux cas, la baisse ne signale pas nécessairement une transformation durable du système énergétique, mais l’effet immédiat d’un choc sur l’activité et les transports.
Le détroit d’Ormuz concentre cette fragilité. Cette voie maritime relie les producteurs du Golfe aux marchés asiatiques et européens. Lorsqu’elle est bloquée, le coût de l’énergie augmente bien au-delà de la région, affectant les importateurs, leurs balances commerciales et la consommation des ménages comme des entreprises.
Les émissions de CO₂ énergétiques sous l’effet de la demande détruite
La baisse attendue serait surtout portée par le pétrole, avec environ 270 millions de tonnes de CO₂ en moins, puis par le gaz, à hauteur d’environ 40 millions de tonnes. Ces ordres de grandeur doivent être lus avec prudence : ils reposent sur des projections de marché, elles-mêmes dépendantes de la durée du conflit, de l’état des infrastructures et de la capacité des États producteurs à réorganiser leurs exportations.
Le scénario de demande est néanmoins net. Dans son Oil Market Report de septembre 2026, l’Agence internationale de l’énergie anticipe un recul de 2,5 millions de barils par jour de la demande mondiale de pétrole, soit 2,4 % sur l’année. Morgan Stanley avance une estimation voisine, de 2,4 millions de barils par jour. Une telle contraction ne correspond pas à un simple ajustement marginal : elle retire du marché un volume comparable à la consommation quotidienne d’un grand pays industrialisé.
Les émissions de CO₂ énergétiques ne diminuent donc pas parce que les capacités renouvelables auraient soudainement remplacé les carburants fossiles. Elles baissent parce qu’une partie des déplacements, de la production industrielle et de la consommation de gaz devient trop coûteuse. Pour les gouvernements, cette distinction est centrale : une réduction obtenue par la récession ou par le rationnement améliore ponctuellement le bilan carbone, mais fragilise simultanément le revenu, l’emploi et la sécurité d’approvisionnement.
Le charbon rappelle les limites du recul
Le bilan demeure d’autant plus ambigu que la consommation de charbon continuerait de progresser, entraînant environ 190 millions de tonnes de CO₂ supplémentaires. Cette hausse n’est que partiellement liée à la crise du Golfe. Elle renvoie aussi au maintien de parcs électriques charbonniers dans les économies où l’électricité bon marché et pilotable reste prioritaire, ainsi qu’à l’inertie des infrastructures de production.
Autrement dit, le recul des émissions de CO₂ énergétiques ne décrit pas une sortie homogène des combustibles fossiles. Il résulte d’une substitution imparfaite : la demande de pétrole et de gaz s’érode sous le poids du prix, tandis que le charbon conserve une fonction de sécurité ou de compétitivité dans certains systèmes électriques. L’épisode confirme que les trois marchés restent liés, mais ne réagissent ni au même rythme ni avec les mêmes conséquences climatiques.
Pour les importateurs, un signal de dépendance
La concentration géographique de la production d’hydrocarbures donne à ce choc une portée stratégique. Les États-Unis, les pays du Golfe et la Russie occupent une place déterminante dans l’offre mondiale, tandis qu’une large majorité de la population mondiale vit dans des pays importateurs nets de combustibles fossiles. L’Espagne et le Japon importent presque tout leur pétrole ; l’Allemagne et l’Inde restent elles aussi fortement exposées aux marchés extérieurs.
Pour la France et l’Union européenne, l’enjeu ne se limite donc pas à la facture pétrolière immédiate. La fermeture d’Ormuz met à l’épreuve la diversification des fournisseurs, les stocks stratégiques, les capacités de transport et l’électrification des usages. Une politique de réduction de la consommation fossile peut répondre à la fois à un objectif climatique et à une contrainte de sécurité, à condition qu’elle repose sur des investissements durables plutôt que sur une baisse imposée de l’activité.
Les émissions de CO₂ énergétiques peuvent ainsi reculer en 2026 sans que le monde soit devenu moins dépendant. Le paradoxe est celui d’une amélioration statistique obtenue par la rupture d’une artère énergétique : elle rappelle que la transition ne se mesure pas seulement au volume de carbone évité, mais à la capacité des économies à se passer, sans choc subi, des routes et des producteurs qui contrôlent encore les hydrocarbures.
