

Déficit commercial avec la Chine : l’UE teste sa capacité de riposte
Le déséquilibre des échanges ne se réduit plus à une statistique commerciale : il pose la question de la capacité européenne à protéger ses filières sans s’exposer à des mesures de rétorsion ciblées de Pékin.
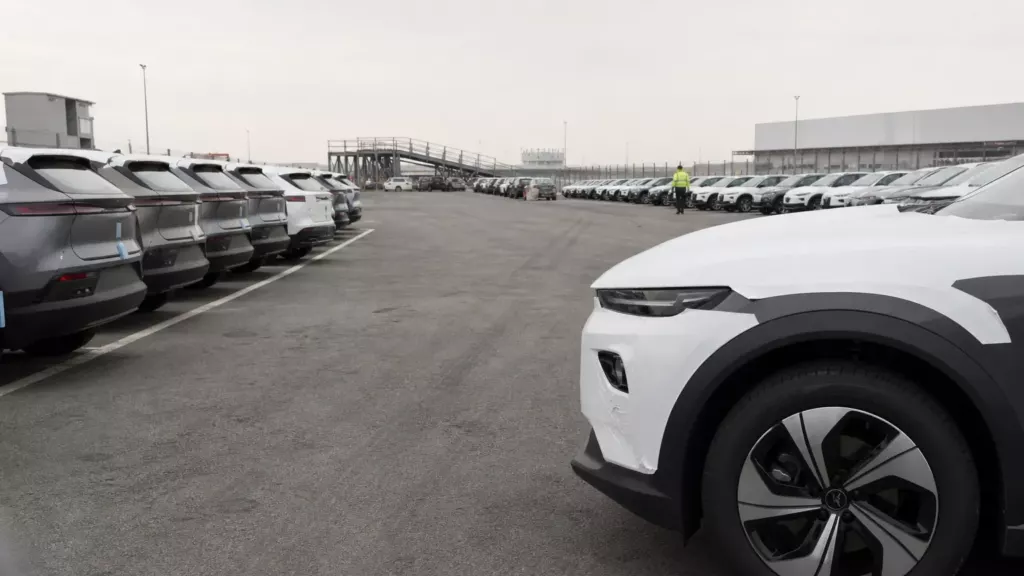
Le déficit commercial avec la Chine est devenu un sujet de sécurité économique pour l’Union européenne. Il ne renvoie plus seulement à l’écart entre les importations et les exportations : il traduit une concurrence exercée sur des secteurs où se concentrent l’emploi industriel, l’innovation et les capacités de production européennes.
La Commission européenne a engagé en juin un mécanisme de consultations sur le commerce et l’investissement avec Pékin. Le commissaire chargé du Commerce et de la sécurité économique, Maroš Šefčovič, en conduit le volet européen face au ministre chinois du Commerce, Wang Wentao. L’échéance politique est proche : les résultats attendus avant le Conseil européen des 15 et 16 octobre doivent préciser si les États membres acceptent de passer du dialogue à des instruments de défense commerciale plus robustes.
L’enjeu est institutionnel autant qu’économique. La politique commerciale relève de la compétence de l’Union, mais ses effets sont distribués entre des États membres aux expositions très différentes. Une mesure contre des importations subventionnées peut protéger un fabricant européen, tout en renchérissant les composants utilisés par une autre filière. Pékin dispose donc d’un levier classique : transformer les interdépendances nationales en ligne de fracture au sein du marché unique.
Le déficit commercial avec la Chine dépasse la seule balance des biens
Selon les données de la Commission européenne sur les relations commerciales avec la Chine, le déficit européen dans les échanges de biens a atteint 360 milliards d’euros en 2025. L’Union enregistre bien un excédent dans les services, de l’ordre de 21 milliards d’euros, mais ce montant ne compense nullement le déséquilibre industriel. Pour les entreprises européennes, la question n’est donc pas seulement d’accéder davantage au marché chinois : elle est de savoir si elles peuvent conserver une activité rentable sur leur propre marché.
Ce déficit commercial avec la Chine s’inscrit dans une transformation de l’offre chinoise. Les exportations ne se limitent plus aux productions à faible coût. Elles concernent désormais les véhicules électriques, les batteries, les équipements solaires, les machines-outils, l’électronique et une part croissante des biens à forte intensité technologique. Les surcapacités industrielles chinoises trouvent dans l’exportation un débouché déterminant, tandis que les producteurs européens supportent des normes environnementales, sociales et financières qui ne sont pas toujours répercutables dans leurs prix.
La Banque centrale européenne a souligné, dans une étude publiée en 2025, que 29 millions d’emplois de la zone euro étaient directement exposés à la concurrence chinoise, soit 27 % de l’emploi. Ce chiffre ne préjuge ni de suppressions d’emplois ni d’un effet uniforme entre secteurs. Il mesure toutefois l’ampleur de la base productive susceptible d’être affectée par une poursuite du choc concurrentiel.
Le marché unique, actif de négociation européen
La dépendance n’est pas à sens unique. L’Union demeure l’un des principaux débouchés extérieurs de l’industrie chinoise et l’accès à ses 450 millions de consommateurs constitue un actif de négociation considérable. Encore faut-il que les États membres mandatent la Commission pour l’utiliser. Jusqu’ici, l’Europe a surtout privilégié les procédures sectorielles : enquêtes antisubventions, droits compensateurs, contrôles des investissements ou exigences réglementaires.
Cette approche possède un avantage : elle s’appuie sur des instruments juridiques connus et permet d’établir les faits au secteur par secteur. Elle a aussi une limite. Une industrie soutenue par une politique publique cohérente peut déplacer rapidement ses exportations vers les marchés et les segments qui restent ouverts. Face à cette stratégie, la lenteur des procédures européennes devient elle-même un facteur de vulnérabilité.
Le déficit commercial avec la Chine oblige ainsi l’Union à distinguer deux objectifs qui sont souvent confondus. Le premier est d’obtenir un traitement plus équitable pour les entreprises européennes en Chine. Le second est de préserver la capacité industrielle européenne, y compris lorsque l’ouverture du marché chinois ne permet pas de corriger le déséquilibre. Dans les secteurs où la production dépend d’économies d’échelle et d’investissements lourds, l’accès réciproque au marché ne suffit pas si les volumes importés détruisent les conditions d’exploitation d’un concurrent local.
Le coût d’une riposte ne sera pas réparti également
Une politique commerciale plus offensive exposerait l’Union à des représailles. Celles-ci peuvent prendre la forme de restrictions sur les matières premières critiques, de contrôles administratifs, d’enquêtes sur des entreprises européennes ou d’une réduction des commandes dans les pays les plus dépendants du marché chinois. La Chine a déjà montré, dans d’autres différends commerciaux, sa capacité à combiner outils réglementaires et pressions économiques ciblées.
Cette perspective ne rend pas l’inaction neutre. Sans adaptation, le déficit commercial avec la Chine risque de s’accompagner d’une érosion des capacités de conception, de sous-traitance et de financement qui font tenir les filières industrielles. Une fois ces écosystèmes dispersés, les droits de douane ne recréent ni ingénieurs, ni fournisseurs, ni chaînes de production.
La réponse européenne devra donc articuler défense commerciale et politique industrielle. Les enquêtes et les droits compensateurs peuvent ralentir des pratiques jugées déloyales ; ils ne remplacent pas l’investissement dans les réseaux électriques, la recherche, les capacités de production et la commande publique. Ils ne résolvent pas non plus le désaccord entre États membres sur le niveau de risque acceptable.
Le rendez-vous d’octobre aura ainsi une portée qui dépasse la relation bilatérale avec Pékin. Il dira si l’Union accepte que son marché soit un espace soumis aux seules forces de prix, ou si elle le traite comme un instrument de puissance soumis à des conditions d’accès. Dans les deux cas, le coût sera concret ; la différence résidera dans la capacité européenne à en maîtriser la répartition et le calendrier.
