Veille La propriété derrière les écritures
À Chypre, les comptes d’Abramovitch au cœur d’un soupçon d’évasion fiscale
Des écritures comptables auraient déplacé la propriété apparente de milliards de dollars sans transfert bancaire correspondant. Le dossier éclaire le rôle des intermédiaires dans la visibilité fiscale des fortunes.
Le contrôle d’une fortune ne dépend pas seulement de l’endroit où l’argent est déposé. Il dépend aussi de la société à laquelle les comptes attribuent les fonds, de la date des contrats et de l’identité du bénéficiaire des revenus. Les montages offshore à Chypre liés à Roman Abramovitch illustrent cette articulation entre propriété économique et représentation comptable.
Des documents divulgués mettent en cause Deloitte Chypre et MeritServus, une société de services issue du cabinet en 2005. Selon les éléments décrits dans ce dossier, des collaborateurs auraient antidaté et validé plus d’un millier de documents entre 1999 et 2013 pour des structures liées à l’homme d’affaires russe. Ces pratiques auraient notamment permis de modifier rétrospectivement l’attribution de fonds et des intérêts qu’ils produisaient.
Ces accusations ne constituent pas une décision judiciaire. Les avocats de Roman Abramovitch contestent qu’il ait eu connaissance d’une antidatation illégale, fraudé le fisc ou trompé les autorités chypriotes. Ils soutiennent que les sociétés liées à leur client pouvaient légitimement se fier aux propositions de conseillers professionnels reconnus. Deloitte Chypre affirme respecter l’ensemble des lois applicables.
Les montages offshore à Chypre et l’attribution des revenus
Le cas de Kravin Investments permet de comprendre le mécanisme allégué. En 2003, cette société chypriote aurait reçu environ 3 milliards de dollars provenant d’une vente de titres de Sibneft. Près de 2 milliards, soit environ les deux tiers de cette somme, seraient restés sur son compte bancaire et auraient produit des intérêts. Le point fiscal portait alors sur l’attribution de ces revenus et leur traitement à Chypre.
À partir de 2005, MeritServus aurait préparé des documents datés de 2003 présentant les fonds comme ayant été transférés à une autre société liée à Roman Abramovitch, établie dans les Îles Vierges britanniques. Une convention antidatée aurait ensuite décrit Kravin comme un intermédiaire conservant et investissant l’argent pour le compte de cette autre structure.
La différence est déterminante. Dans la première présentation, une société chypriote détient des capitaux qui lui rapportent des intérêts. Dans la seconde, elle administre des fonds pour un tiers situé dans une autre juridiction. Le changement allégué porte sur la qualité juridique du détenteur, pas nécessairement sur le déplacement physique de l’argent. Il pourrait ainsi modifier l’analyse fiscale sans qu’un virement contemporain corresponde à la nouvelle histoire inscrite dans les comptes.
Les éléments décrits comprennent également des correspondances entre sociétés qui auraient été fabriquées pour conforter cette présentation. Certains documents auraient été produits jusqu’en 2008. Le dossier ne porte donc pas seulement sur une date erronée, mais sur la constitution alléguée d’un ensemble de pièces destiné à rendre cohérente une attribution rétrospective des fonds.
Une obligation de transparence confrontée aux comptes
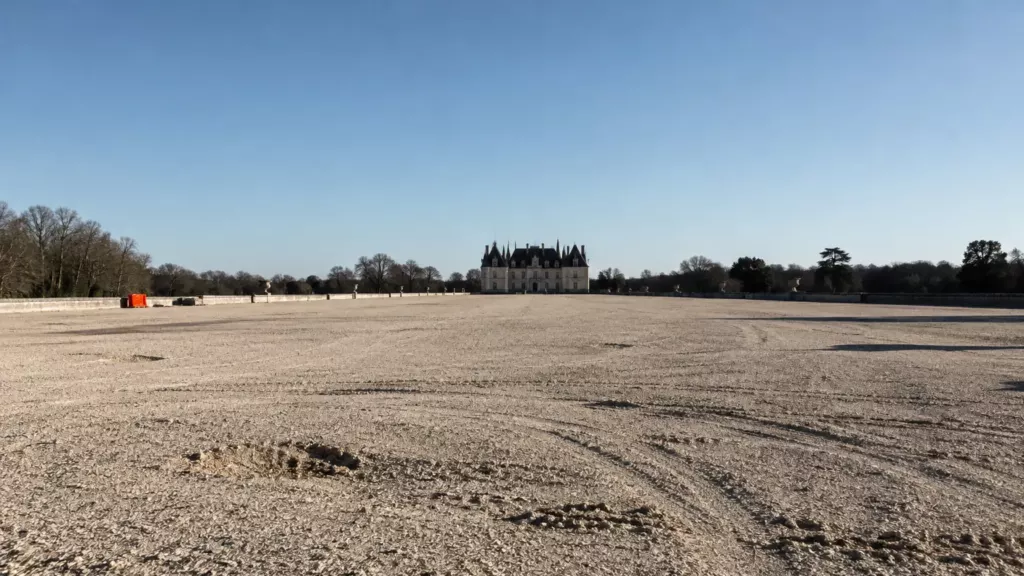
Un second cas concerne Amiscan Investments. Autour de 2006, après l’introduction de nouvelles obligations de divulgation pour les entreprises chypriotes, plus de 600 millions de dollars d’actifs de luxe auraient cessé d’apparaître dans ses comptes. Cet ensemble comprenait notamment un château en France, des yachts et des avions privés.
Cette somme décrit la valeur des actifs concernés, non une perte fiscale démontrée. De même, les quelque 2 milliards de dollars évoqués pour Kravin ne doivent pas être présentés comme un montant d’impôt éludé. La matière disponible ne permet pas de calculer une créance fiscale, faute de détail complet sur les revenus, les taux applicables et les éventuelles procédures de recouvrement.
Les montages offshore à Chypre soulèvent ici une question de contrôle : une obligation déclarative ne suffit pas si les écritures sur lesquelles elle repose sont inexactes. Le rapprochement entre contrats, mouvements bancaires et dates effectives de préparation des pièces devient essentiel. La disparition d’un actif d’un bilan ne démontre, à elle seule, ni sa vente ni la perte de contrôle de son bénéficiaire économique.
Les intermédiaires au centre de la chaîne documentaire
Deloitte Chypre et MeritServus se seraient séparés formellement en 2005 tout en poursuivant une coopération étroite sur les affaires de Roman Abramovitch. Le dossier décrit une relation de conseil qui s’est prolongée pendant près de vingt ans, avant une rupture après les sanctions de 2022.
Les accusations relatives aux montages offshore à Chypre portent ainsi sur une chaîne de services : préparation des comptes, rédaction des conventions, administration des sociétés et validation des pièces. Chaque intervention peut sembler limitée lorsqu’elle est examinée isolément. Leur combinaison détermine pourtant ce que l’administration fiscale et les autres autorités peuvent voir.
La défense de Roman Abramovitch met précisément en avant la confiance accordée aux conseillers. Elle laisse ouverte la question de la connaissance des opérations par le client, qu’il conteste. Elle ne résout pas celle de l’exactitude des documents ni celle des obligations propres aux professionnels qui les auraient préparés. Ces responsabilités doivent être distinguées plutôt que déduites automatiquement les unes des autres.
Des faits anciens, un enjeu actuel de gel des avoirs
Les pratiques alléguées précèdent largement l’invasion russe de l’Ukraine en 2022. Il serait donc inexact de les présenter comme un dispositif conçu pour contourner les sanctions adoptées cette année-là. Le règlement d’exécution du Conseil de l’Union européenne du 15 mars 2022 a inscrit Roman Abramovitch sur la liste européenne des personnes sanctionnées, entraînant notamment le gel de ses fonds et ressources économiques dans le champ d’application du régime.
Le lien avec le présent est documentaire. Pour appliquer un gel, les autorités doivent pouvoir déterminer quels biens appartiennent à une personne sanctionnée ou sont détenus ou contrôlés par elle. Les structures interposées et les divergences entre comptes, contrats et flux bancaires compliquent cette identification, même lorsqu’elles ont été constituées bien avant les sanctions.
Le dossier ne permet pas d’établir le montant d’un redressement ni l’issue d’une éventuelle procédure. Il montre en revanche où se situe l’enjeu de contrôle : dans la capacité à reconstituer l’histoire effective des actifs, au-delà de celle que racontent les pièces sociales. Une transparence utile exige non seulement des déclarations, mais aussi des moyens de vérifier leur concordance avec les opérations réalisées.
À lire aussi : Budget européen : Paris et Rome refusent de négocier sous échéance