Veille L’épargne face au déficit de capital
Épargne retraite française : le capital ne suffit pas à financer l’industrie
Faire émerger davantage de capital patient ne garantit pas qu’il financera les PME industrielles françaises. Entre rendement financier, règles prudentielles et coût de transition des retraites, l’État devrait organiser bien plus qu’une simple collecte.
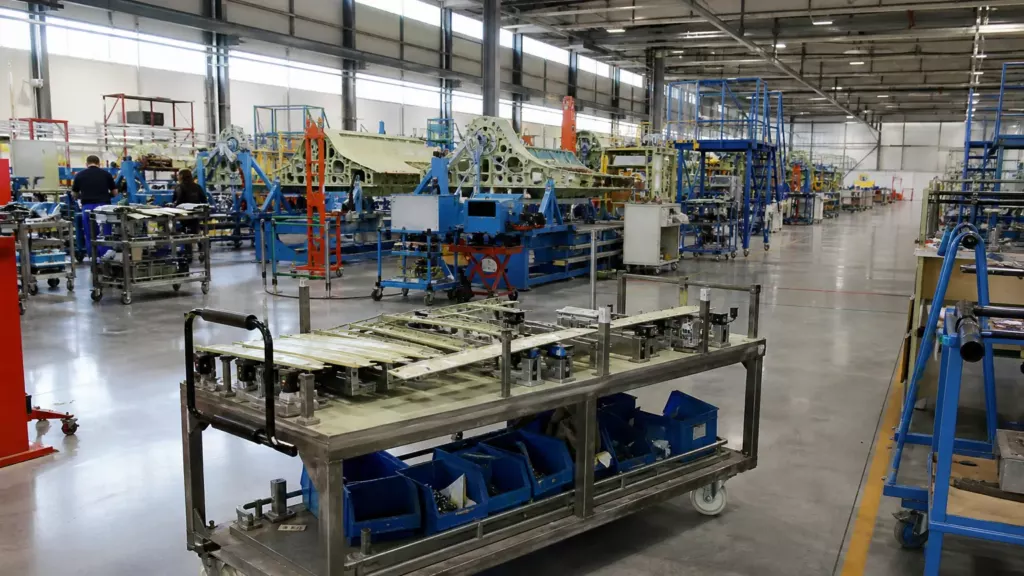
La vente de LMB Aerospace, équipementier corrézien présent dans les chaînes de production du Rafale, des sous-marins nucléaires lanceurs d’engins et du porte-avions Charles-de-Gaulle, au groupe américain Loar Group a remis au premier plan une faiblesse française : l’absence de repreneur national lorsqu’une entreprise stratégique change de main.
Le cas ne se résume pas au contrôle des investissements étrangers. Il pose une question plus structurelle : pourquoi l’épargne accumulée en France ne fournit-elle pas davantage de capitaux aux entreprises industrielles, notamment celles qui ne sont pas cotées ? Des parlementaires ont proposé de mobiliser les dividendes de l’Agence des participations de l’État et de créer des fonds orientés vers les secteurs stratégiques. Mais la question de l’épargne retraite française oblige à distinguer la taille des encours de leur véritable destination.
Un stock d’actifs ne devient pas spontanément un instrument de politique industrielle. Il est administré par des gestionnaires soumis à des obligations de rendement, de diversification, de liquidité et de maîtrise du risque. À défaut de règles explicites, ces impératifs favorisent les marchés les plus profonds et les actifs les plus facilement cessibles.
L’épargne retraite française existe déjà
Le débat public part souvent d’un diagnostic incomplet : la France ne capitaliserait pas. Elle le fait pourtant par plusieurs canaux, sans que ceux-ci soient réunis dans une stratégie de financement de l’économie productive.
L’Établissement de retraite additionnelle de la fonction publique, ou ERAFP, constitue un régime obligatoire par capitalisation assis sur une part des primes des agents publics. Son encours atteignait 47,8 milliards d’euros pour 4,4 millions de cotisants à la fin de 2025, selon les données communiquées par le régime. Ce dispositif demeure cependant fondé sur une assiette étroite : les cotisations portent sur les primes, elles-mêmes plafonnées.
À cela s’ajoutent les régimes professionnels, l’actionnariat salarié et les plans d’épargne retraite. Les plans d’épargne retraite, issus de la loi Pacte, totalisaient 150,4 milliards d’euros et 12,9 millions de titulaires à la fin de 2025. L’actionnariat salarié représentait, lui, une part substantielle de l’épargne salariale et retraite d’entreprise. Cette dernière constitue le canal le plus directement exposé au capital des sociétés françaises, précisément parce qu’elle est rattachée à l’employeur.
Le problème est donc moins l’inexistence de l’épargne retraite française que son morcellement institutionnel et l’absence de mandat collectif sur son allocation. Le Conseil d’orientation des retraites concentre ses projections sur les régimes par répartition ; le régime additionnel de la fonction publique n’y occupe pas une place équivalente. Cette séparation entretient l’idée que la capitalisation serait extérieure au système français, alors qu’elle en est déjà une composante significative.
La collecte ne crée pas une préférence nationale
Les encours des PER illustrent la limite du raisonnement. D’après les données citées pour 2025, environ 5 milliards d’euros y étaient investis en actifs non cotés, soit 3,3 % du total. Cette proportion demeure faible alors même que les règles prévoient une exposition à ces actifs. L’épargne retraite française ne se transforme donc pas mécaniquement en fonds propres patients pour les PME, les entreprises de défense ou les fournisseurs de filières critiques.
L’expérience étrangère confirme que l’ampleur des fonds de pension ne suffit pas. Aux Pays-Bas, les régimes de retraite capitalisés figurent parmi les plus importants d’Europe, mais les portefeuilles restent fortement internationalisés. Le fonds ABP, qui gère les retraites des agents publics néerlandais, ne place qu’une fraction de ses actifs dans son marché national. Au Canada, les grandes caisses investissent massivement aux États-Unis et sur les marchés mondiaux, malgré leur rôle central dans le financement de l’économie du pays.
Cette internationalisation répond à une logique financière rationnelle. Les fonds cherchent des marchés liquides, une profondeur sectorielle et une diversification des risques. Or la France dispose d’un marché actions plus limité que les États-Unis, tandis que nombre d’entreprises industrielles de taille intermédiaire ne sont pas cotées. Leur financement exige un horizon long, une capacité d’expertise sectorielle et l’acceptation d’une liquidité moindre : trois caractéristiques qui ne découlent pas automatiquement de la collecte d’épargne.
Le Royaume-Uni et le Canada ont récemment tenté de corriger cette inertie. L’accord Mansion House britannique prévoit une hausse de l’exposition de fonds aux actifs privés, avec une composante domestique. Ottawa a également cherché à associer les grands investisseurs institutionnels à certains financements d’infrastructures numériques. Dans les deux cas, les pouvoirs publics ne demandent pas seulement aux fonds d’investir davantage : ils cherchent à modifier le cadre dans lequel l’investissement local devient compatible avec leurs obligations de gestion.
Financer l’industrie suppose un mandat et un coût
Pour orienter une partie de l’épargne retraite française vers des actifs stratégiques, l’État devrait résoudre quatre questions concrètes. La première concerne le véhicule : fonds sectoriels, participation directe d’investisseurs publics, garanties ou co-investissements. La deuxième porte sur le rendement attendu et sur la répartition des risques entre épargnants, assureurs et puissance publique. La troisième est celle de la gouvernance : définir une entreprise stratégique suppose des critères transparents et une expertise capable d’éviter que le label ne devienne un guichet de subventions.
La dernière question est budgétaire. Une extension substantielle de la capitalisation ne finance pas les retraites déjà dues. Si une génération verse une plus grande part de ses revenus dans des comptes individuels ou collectifs, les pensions des retraités continuent d’être versées. L’écart doit être couvert par l’impôt, la dette, une diminution des droits ou des économies sur d’autres dépenses. Les expériences chilienne et suédoise montrent que la transition vers davantage de capitalisation est d’abord une opération de finances publiques, avant d’être une réforme financière.
La cession de LMB Aerospace révèle ainsi un problème de chaîne de financement plutôt qu’un simple manque d’épargne. Les entreprises stratégiques ont besoin d’actionnaires capables d’intervenir au moment d’une transmission, d’accepter des rendements différés et de comprendre les contraintes de souveraineté. L’Agence des participations de l’État peut jouer un rôle de catalyseur, mais elle ne saurait remplacer à elle seule des investisseurs institutionnels dotés d’un mandat durable.
La question n’est donc pas de contraindre indistinctement les ménages à financer l’industrie nationale. Elle est de déterminer quelle part du risque industriel la collectivité accepte de prendre, avec quels instruments et sous quel contrôle. Sans cette architecture, l’épargne retraite française continuera de grossir sans garantir qu’elle soit présente lorsque se décidera la propriété des actifs critiques.