Décryptage Alstom — Grande vitesse ferroviaire
TGV M : la vitrine d’une filière souveraine dont le champion vacille
Le TGV M d’Alstom entre en circulation le 6 novembre entre Paris et Marseille, après deux ans de retard. Fabriqué dans onze usines françaises, il incarne une filière que l’Europe n’a pas su consolider face au chinois CRRC. Mais il arrive quatre jours après un avertissement financier qui fragilise son constructeur. La question n’est plus seulement industrielle : qui garantira demain la solidité du champion national ?
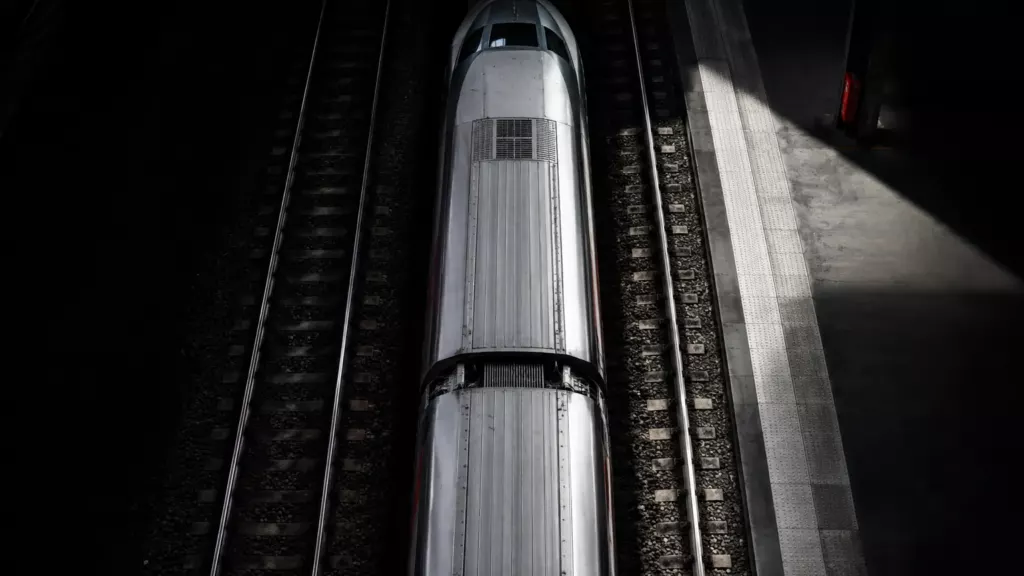
Le 6 novembre 2026, le premier TGV M quitte Paris-Gare-de-Lyon pour Marseille-Saint-Charles. La cinquième génération de TGV, commercialisée par Alstom sous le nom d’Avelia Horizon, a obtenu le 29 mai 2026 son autorisation de mise sur le marché de l’Agence de l’Union européenne pour les chemins de fer (ERA), l’organisme qui certifie les matériels roulants pour le réseau européen. Sept rames sont disponibles au lancement, treize sont attendues d’ici la fin de l’année.
Le calendrier initial visait les Jeux olympiques de Paris, à l’été 2024. En décembre 2025, SNCF Voyageurs a invoqué des retards de livraison et des délais d’homologation ; Alstom a reconnu sa part de responsabilité. Le train circulera sous la marque TGV Inoui sur l’axe Paris-Lyon-Marseille, avant d’autres destinations.
Une chaîne de valeur entièrement française
Le programme repose sur onze sites français d’Alstom et a mobilisé plus de 4 000 personnes. Belfort fabrique les motrices, La Rochelle conçoit et assemble les voitures, Le Creusot produit les bogies (les chariots qui portent les essieux), Ornans les moteurs, Tarbes les équipements de traction et Villeurbanne l’électronique embarquée. En avril 2025, Alstom a annoncé plus de 150 millions d’euros d’investissements en France : doublement de lignes à La Rochelle, nouvelle ligne d’assemblage à Valenciennes, nouvelle usine à Belfort.
Une telle concentration sur le territoire national est rare pour un programme de cette taille. Elle correspond à une ligne que le gouvernement assume. Dans un entretien accordé à L’Hémicycle pour un hors-série consacré au train, le ministre délégué à l’Industrie, Sébastien Martin, juge indispensable de « transformer nos innovations en productions concrètes sur notre sol ». Il y voit une condition de la souveraineté économique du pays.
Les gains annoncés relèvent autant de l’économie que de la technique : jusqu’à 740 places contre 634 sur une rame classique, une consommation d’énergie inférieure de 20 % à celle de la génération précédente, 97 % de matériaux recyclables et un objectif de baisse de 30 % des coûts de maintenance, selon Alstom. La rame est modulable, de sept à neuf voitures, ce qui allonge sa durée de vie commerciale.
Face à CRRC, une consolidation européenne avortée
Le contexte concurrentiel éclaire l’enjeu. Le chinois CRRC, premier constructeur ferroviaire mondial, était l’argument central du projet de fusion entre Alstom et Siemens Mobility, présenté comme le moyen de créer un champion européen de taille comparable. La Commission européenne a bloqué l’opération en février 2019 au nom du droit de la concurrence. Alstom a ensuite choisi de grandir seul, en rachetant Bombardier Transport en janvier 2021.
Bruxelles s’est depuis dotée d’un outil défensif. Le règlement sur les subventions étrangères (FSR), en vigueur depuis 2023, permet à la Commission d’examiner si une entreprise soutenue par un État tiers fausse un appel d’offres public dans l’Union. Sa première enquête approfondie, ouverte en février 2024, visait une filiale de CRRC candidate à un marché de vingt trains électriques en Bulgarie ; le constructeur chinois s’est ensuite retiré de la compétition.
Sur la très grande vitesse, le marché européen reste tenu par les constructeurs du continent. Le contrat-cadre Avelia Horizon totalise 160 rames commandées fermes, en comptant les quinze rames supplémentaires commandées par SNCF Voyageurs en janvier 2026 pour environ 600 millions d’euros et les trente rames retenues par Eurostar en octobre 2025 pour environ 1,4 milliard d’euros. L’opérateur privé Proxima, devenu Velvet, a commandé douze rames du même modèle en octobre 2024, pour environ 850 millions d’euros et une mise en service prévue en 2028.
Un champion fragilisé par sa propre croissance
Le paradoxe tient au calendrier. Le 2 novembre 2026, quatre jours avant le voyage inaugural, Alstom a publié des résultats semestriels préliminaires très dégradés : marge opérationnelle ajustée d’environ -4 %, contre 6,4 % un an plus tôt, 1,248 milliard d’euros de trésorerie consommée et une dette nette passée de 400 millions à 1,1 milliard d’euros en six mois. L’objectif de marge pour l’exercice 2026/27 est ramené à environ 1 %, contre 6,5 %, et le groupe anticipe une consommation de trésorerie d’environ 1,5 milliard d’euros. L’action a reculé d’environ 26 % à l’ouverture, après une chute comparable en avril.
Le TGV M n’est pas en cause. Les difficultés portent sur le Coradia Max, une plateforme de trains régionaux héritée de Bombardier, déployée sur six contrats allemands signés entre 2021 et mi-2023. Citi les évalue à environ 5 milliards d’euros du carnet de commandes. L’acquisition qui devait compenser l’échec de la fusion avec Siemens est ainsi devenue la principale cause du dérapage.
Le carnet reste pourtant historique : 104,4 milliards d’euros au 31 mars 2026, pour des prises de commandes record de 27,6 milliards sur l’exercice. La faiblesse ne tient donc pas à la demande, mais à l’exécution. Martin Sion, ancien dirigeant d’ArianeGroup arrivé à la direction générale le 1er avril 2026, a mobilisé des équipes d’experts sur les projets sensibles.
Ce qu’il faut surveiller
Alstom vise une réduction de dette d’environ 2 milliards d’euros et entend préserver sa notation de catégorie investissement. Les leviers évoqués par Oddo BHF vont des cessions d’actifs à une augmentation de capital ou à de la dette hybride ; le bureau d’analyse mentionne aussi l’hypothèse d’une participation de l’État. Pour un groupe dont dépend le renouvellement de la flotte française à grande vitesse jusqu’au début des années 2030, la nature des actifs cédés et l’identité d’éventuels nouveaux actionnaires seront décisives.
Trois échéances structurent les prochaines semaines : la publication détaillée des comptes semestriels le 17 novembre 2026, la montée en cadence du TGV M vers treize rames en fin d’année, et la signature attendue en novembre du contrat de performance entre l’État et SNCF Réseau, qui conditionne l’état du réseau sur lequel ces trains rouleront. La souveraineté ferroviaire ne se joue pas seulement à l’usine : elle dépend aussi de la solidité financière de celui qui la porte.