Étude Bertelsmann, MERICS, Clingendael, FIIA — Géopolitique
La géopolitique s’invite dans les entreprises, mais pas encore dans leurs stratégies
Une étude publiée en septembre 2026 par quatre grands instituts européens met en évidence un paradoxe : malgré la multiplication des crises internationales, la sécurité économique reste insuffisamment intégrée à la stratégie des entreprises. Pour les dirigeants, la question n’est plus seulement d’identifier les menaces, mais de transformer cette connaissance en décisions opérationnelles.
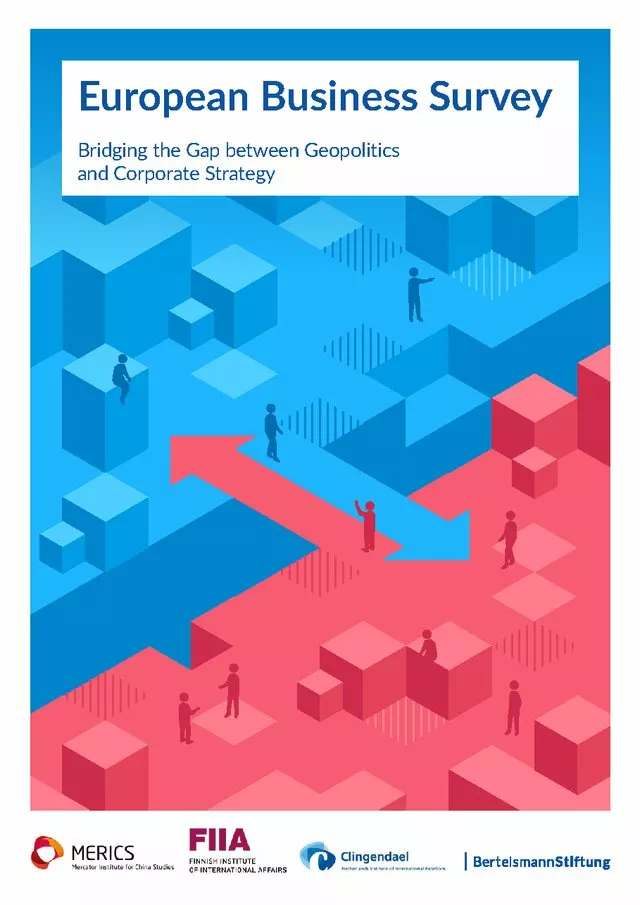
La multiplication des tensions commerciales, des sanctions et des crises internationales bouleverse l’environnement des entreprises européennes. Pourtant, une enquête publiée le 14 septembre 2026 par la Bertelsmann Stiftung, MERICS, Clingendael et le Finnish Institute of International Affairs révèle un décalage préoccupant entre la perception des risques géopolitiques et les mesures prises pour s’en protéger. Une étude qui invite les dirigeants à repenser la place de l’intelligence économique dans leur organisation.
La guerre en Ukraine, les tensions entre Washington et Pékin, les restrictions commerciales ou encore la compétition pour les matières premières critiques ont profondément modifié les règles du jeu économique mondial. Pour les entreprises, les risques géopolitiques ne constituent plus de simples facteurs extérieurs à surveiller : ils peuvent désormais déterminer l’accès à un marché, la disponibilité d’un composant, la rentabilité d’un investissement ou la continuité d’une activité industrielle.
C’est dans ce contexte que quatre instituts européens de référence ont publié European Business Survey — Bridging the Gap between Geopolitics and Corporate Strategy. Réalisée entre novembre 2025 et janvier 2026, cette enquête pilote recueille les réponses de 228 entreprises opérant en Europe, dont environ 130 à 150 ont répondu à la majorité des questions. Sans prétendre constituer un échantillon représentatif de l’ensemble du tissu économique européen, elle apporte un éclairage instructif sur les difficultés rencontrées par les entreprises pour intégrer la sécurité économique à leurs décisions.
Un risque identifié, mais encore insuffisamment piloté
Le premier enseignement est particulièrement révélateur : seulement un tiers des entreprises répondantes abordent les questions de sécurité économique au niveau de leur direction au moins une fois par mois. Alors même que les bouleversements internationaux se multiplient, la géopolitique n’a donc pas encore trouvé une place systématique dans les instances de décision.
Cette situation témoigne d’une difficulté plus profonde : transformer l’information géopolitique en outil de pilotage stratégique. Identifier une menace ne suffit pas. Encore faut-il être capable d’en mesurer les conséquences sur les approvisionnements, les implantations industrielles, les partenariats commerciaux ou les perspectives financières.
L’étude montre néanmoins que certaines adaptations sont déjà engagées. Parmi les répondants, 58 % déclarent diversifier leurs marchés, 34 % privilégier la localisation de certaines productions et 31 % constituer des stocks d’intrants critiques. Les grandes entreprises apparaissent généralement mieux équipées pour conduire ces transformations, notamment grâce à leurs ressources humaines, financières et analytiques.
Pour les dirigeants, l’enjeu dépasse donc la seule création d’une fonction de veille. Il consiste à intégrer l’analyse des dépendances et des rapports de force dans les arbitrages d’investissement, les politiques d’achat et la stratégie de développement international.
Taïwan : le révélateur d’une impréparation préoccupante
L’un des résultats les plus significatifs concerne la préparation à une éventuelle crise autour de Taïwan. Alors que 81 % des répondants déclarent avoir subi, ou anticiper, des conséquences tangibles de la guerre en Ukraine, seulement 10 % indiquent avoir pris des dispositions concrètes face à un scénario de crise dans le détroit de Taïwan.
Plus frappant encore, 59 % déclarent n’avoir engagé aucune préparation et ne pas envisager de le faire.
Les conséquences potentielles d’une crise majeure en Asie dépasseraient pourtant largement le seul secteur des semi-conducteurs. Les chaînes de valeur industrielles, le transport maritime, les composants électroniques et les relations commerciales avec la Chine pourraient être profondément affectés.
Ce résultat illustre une faiblesse du pilotage des risques : les entreprises savent désormais qu’une rupture géopolitique peut bouleverser leur modèle économique, mais cette connaissance ne se traduit pas nécessairement par des plans de continuité, des simulations de crise ou des stratégies d’approvisionnement alternatives.
L’enseignement est essentiel : la résilience ne peut plus être construite uniquement après la survenance d’une crise. Elle doit être préparée lorsque les conditions économiques permettent encore de choisir entre plusieurs options.
Les États-Unis, une source majeure de contraintes pour les entreprises
Autre enseignement important : les mesures américaines apparaissent parmi les principales sources de difficultés économiques pour les entreprises interrogées. Ainsi, 66 % des répondants concernés déclarent subir un impact négatif des droits de douane et des quotas d’importation américains.
L’étude révèle également que 31 % des entreprises interrogées ont subi au moins un effet négatif de la rivalité commerciale et technologique entre les États-Unis et la Chine. Pourtant, plus de la moitié ne prévoient pas de réduire leur présence sur l’un ou l’autre de ces marchés.
Ce paradoxe traduit une réalité économique fondamentale. Les entreprises ne peuvent pas toujours se retirer de marchés qui concentrent une part considérable de la demande, des capacités industrielles ou de l’innovation mondiale. Elles doivent donc apprendre à évoluer dans des environnements politiquement instables, sans renoncer à leurs intérêts commerciaux.
La diversification devient ainsi un exercice d’équilibre entre rentabilité, accès aux marchés et réduction des dépendances. Elle ne signifie pas nécessairement le retrait de Chine ou des États-Unis, mais peut conduire à répartir les fournisseurs, adapter les implantations et sécuriser certaines activités critiques.
Les entreprises attendent davantage de compétitivité que de confrontation
L’enquête souligne également un décalage entre les priorités des pouvoirs publics et celles des entreprises. Interrogées sur les mesures que l’Union européenne devrait privilégier, 61 % des répondants citent le renforcement du marché unique, 59 % les investissements dans l’innovation technologique et 53 % une politique industrielle plus cohérente.
À l’inverse, les politiques plus offensives à l’égard de la Chine ou des États-Unis recueillent un soutien nettement plus limité, respectivement 18 % et 16 %.
Les entreprises privilégient donc les instruments susceptibles de renforcer directement leur compétitivité plutôt que les mesures de confrontation économique. Cette préférence révèle une tension entre les objectifs de souveraineté des États et les impératifs immédiats des acteurs privés.
Pour autant, les auteurs soulignent qu’une politique de sécurité économique ne peut reposer exclusivement sur des mesures de soutien. La protection des intérêts européens peut également nécessiter des instruments commerciaux et réglementaires plus affirmés, dont les coûts ne seront pas toujours favorablement accueillis par les entreprises.
Faire de l’intelligence économique une fonction de décision
Au-delà des résultats statistiques, l’intérêt majeur de cette étude réside dans ses implications pour la gouvernance des entreprises. Dans une économie où les dépendances industrielles, technologiques et financières deviennent des instruments de puissance, l’intelligence économique ne peut plus être cantonnée à la collecte d’informations.
Elle doit permettre d’identifier les vulnérabilités critiques, d’anticiper les décisions susceptibles de modifier les conditions de marché et d’éclairer les arbitrages des dirigeants. Les auteurs recommandent notamment une meilleure cartographie des dépendances, le développement de scénarios géopolitiques, la réalisation d’exercices de crise et un dialogue plus étroit entre entreprises et autorités publiques.
Un autre enjeu apparaît en filigrane : la circulation de l’information stratégique. Les pouvoirs publics ne disposent pas toujours d’une connaissance suffisamment précise des vulnérabilités industrielles, tandis que les entreprises peuvent manquer d’éléments sur les orientations réglementaires ou les risques internationaux. La création de canaux d’échange confidentiels et structurés constitue donc une condition importante d’une véritable politique de sécurité économique.
L’étude pose finalement une question centrale aux conseils d’administration et aux comités exécutifs : leur entreprise est-elle simplement informée des tensions géopolitiques, ou dispose-t-elle réellement des moyens de décider et d’agir en conséquence ?
Dans un monde marqué par l’utilisation croissante de l’économie comme instrument de puissance, la capacité d’anticipation devient une composante de la compétitivité. La prochaine frontière de l’intelligence économique se situe peut-être précisément là : passer de la connaissance des risques à leur traduction dans les décisions de l’entreprise.
- European Business Survey — Bridging the Gap between Geopolitics and Corporate Strategy Bertelsmann Stiftung, MERICS, Clingendael, Finnish Institute of International Affairs