Veille L’automatisation change d’échelle
Robots industriels en Chine : l’Europe face à l’écart des capacités
L’écart entre les usines chinoises et européennes ne tient plus seulement aux volumes produits. Il se creuse aussi dans les équipements qui détermineront les coûts, les cadences et la qualité de la prochaine décennie.
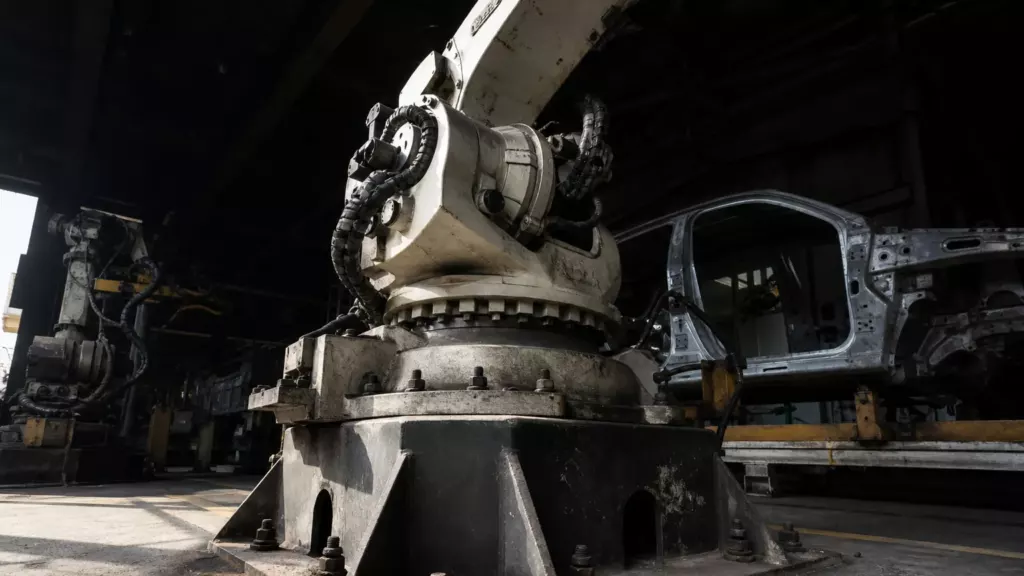
La concurrence industrielle se joue aussi avant qu’un produit ne sorte de l’usine : dans les équipements qui fixent sa cadence de fabrication. En 2025, les usines chinoises ont installé 354 000 robots, contre 73 000 pour l’ensemble de l’Europe. La Chine a donc ajouté près de cinq fois plus de capacités robotisées que le continent européen en une seule année.
Ces chiffres, publiés par la Fédération internationale de robotique, portent sur les nouvelles installations, non sur le parc total en service. Ils ne mesurent pas non plus, à eux seuls, la productivité des usines. Ils indiquent néanmoins où se concentrent les investissements dans l’automatisation des lignes de production. Sur plus de 600 000 robots industriels installés dans le monde en 2025, 354 000 l’ont été en Chine.
Pour les industriels européens, le rapport de force dépasse la comparaison annuelle. Une entreprise qui automatise davantage peut répartir ses coûts fixes sur de plus grands volumes, stabiliser certaines opérations répétitives et raccourcir ses cycles de production. Ces gains ne sont ni immédiats ni garantis : ils dépendent de l’organisation de l’usine, des compétences disponibles et du taux d’utilisation des machines. Mais l’accumulation d’équipements élargit les possibilités de ceux qui investissent.
Les robots industriels en Chine, un marché d’abord intérieur
Le second enjeu est celui des fournisseurs. En 2025, 55,1 % des robots installés dans les usines chinoises avaient été fabriqués dans le pays, selon la Fédération internationale de robotique. Cette proportion a reculé de 2,5 points en un an, mais les producteurs nationaux conservent la majorité de leur marché intérieur. L’automatisation des sites chinois constitue ainsi un débouché pour une industrie locale de la robotique, et pas seulement une source de commandes pour les fabricants étrangers.
Ce mécanisme peut s’entretenir lui-même. Un vaste marché domestique donne aux fabricants de robots des volumes sur lesquels développer leurs machines et leurs services. Les industriels qui les achètent disposent, de leur côté, d’une offre proche de leurs sites de production. Le chiffre de 55,1 % ne dit toutefois rien de l’origine de chaque composant ni du degré d’autonomie de l’ensemble de la filière. Il mesure la part des robots produits localement parmi les nouvelles installations, pas l’indépendance technologique complète de la Chine.
La priorité accordée à cette filière n’est pas récente. Dès 2014, Xi Jinping appelait à développer les technologies robotiques chinoises et à gagner des parts de marché. Douze ans plus tard, les installations donnent une mesure concrète de cette orientation. Les robots industriels en Chine répondent aux besoins de secteurs où les volumes sont élevés et les opérations répétitives nombreuses, notamment l’électronique et l’automobile.
Un écart européen qui ne se résume pas à un classement
Les 73 000 installations recensées en Europe en 2025 correspondent à un périmètre géographique, qui ne se confond pas avec celui de l’Union européenne. Ce total est inférieur de 21 % à celui de 2023. La comparaison avec la Chine doit aussi tenir compte de la taille différente des appareils industriels : le nombre brut de robots installés ne permet pas d’établir, à lui seul, quelle usine est la plus performante.
L’écart reste néanmoins considérable pour les entreprises confrontées sur les mêmes marchés. L’Allemagne, premier pôle industriel européen, a installé environ quatorze fois moins de robots que la Chine en 2025. La question n’est pas de reproduire mécaniquement les volumes chinois dans chaque pays européen. Elle est de savoir si les fabricants européens peuvent moderniser leurs sites à un rythme compatible avec celui de leurs concurrents, tout en conservant des fournisseurs d’équipements capables de répondre à leurs besoins.
La production d’un véhicule illustre la portée de ce choix. Chez BYD comme chez Xiaomi, l’automatisation intervient dans des usines destinées à produire à grande échelle. Une ligne robotisée ne remplace pas à elle seule l’ingénierie, les salariés ou la maîtrise des pièces. Elle peut en revanche rendre plus régulières certaines étapes d’assemblage et faciliter l’augmentation des cadences. Lorsque des constructeurs se disputent les mêmes clients, ces capacités deviennent un élément de leur concurrence par les prix, les délais et la qualité.
Le vieillissement de la population chinoise donne également à ces investissements une dimension de long terme. Automatiser certaines tâches peut atténuer la pression sur le recrutement dans les usines. Là encore, le résultat dépend des métiers concernés : installer un robot ne supprime ni les besoins de maintenance, ni ceux de programmation et de contrôle. L’investissement déplace une partie de la demande de travail vers d’autres compétences.
Il faut enfin distinguer cette réalité industrielle des démonstrations de robots humanoïdes. Leur visibilité contribue à l’image technologique de la Chine, mais les chiffres d’installations cités ici concernent les robots employés dans la production industrielle. Confondre les deux marchés masquerait le rapport de force principal : la capacité à équiper, année après année, des usines en machines utilisées sur leurs lignes.
Pour l’Europe, les robots industriels en Chine posent donc une double question. Celle de la vitesse à laquelle ses propres entreprises investissent dans leurs outils de production ; celle de la place que pourront conserver leurs fournisseurs de robotique sur un marché où la demande chinoise soutient désormais majoritairement des fabricants locaux. Le nombre d’installations ne prédit pas l’issue de la concurrence industrielle. Il montre où se construit une partie de ses prochaines capacités.